日本の電力先物市場で存在感を高めているEEX(European Energy Exchange、欧州エネルギー取引所)。2025年のEEX日本電力デリバティブ取引高は149.0TWh、日本電力先物市場でのシェアはEEX公表値で97%に達しました。2026年9月には、日本の営業時間全体をカバーするオーダーブック取引も開始されています。
一方、「EEXとJEPXは何が違う?」「ブローカーを通す取引と取引所の注文板はどう違う?」「先物の損益はどの価格で決済される?」といった疑問も多いはずです。この記事では、日本電力先物の市場構造・商品・取引と清算の流れ・証拠金・ヘッジの数値例をEEXの公式資料を中心に解説します。
1. EEXとは?欧州発のエネルギー取引所
EEXはドイツ・ライプツィヒを拠点とするエネルギー取引所で、電力や天然ガス、環境関連商品などの市場を展開しています。日本では2020年5月18日に電力先物取引を開始しました。日本の電力先物は、将来の一定期間に対応するJEPXエリアプライスを参照するデリバティブで、電力の現物そのものをEEXから購入する仕組みではありません。
公式情報:EEX「日本の電力市場」。
2. EEXとJEPX・TOCOMは何が違う?
| 比較項目 | EEX | JEPX | TOCOM |
|---|---|---|---|
| 主な役割 | 日本電力先物・オプション等のデリバティブ市場 | 日本の卸電力現物取引市場 | 国内の商品先物市場(電力先物を含む) |
| 典型的な取引対象 | 将来の一定期間のエリア価格に連動する契約 | 翌日受渡しのスポット電力など | 電力価格に連動する先物など |
| 現物の受渡し | 日本電力先物は原則現金決済 | 電力の現物受渡しに対応 | 商品仕様により異なる |
| 価格の意味 | 将来期間の価格を固定・ヘッジするための市場価格 | 受渡日に近い現物電力の需給を反映 | 先物市場の取引価格 |
| 主な利用目的 | 価格変動リスクのヘッジ、取引 | 実需の調達・販売、需給調整 | 価格ヘッジ、取引 |
JEPXのスポット市場で成立するエリアプライスは、EEX日本電力先物の参照指標として重要です。現物市場と先物市場は競合するというより、現物の価格形成と将来価格のヘッジという異なる役割を持ちます。詳しくは「エリアプライスとは?」も参照してください。
3. EEX日本電力先物市場はどれほど成長した?
EEXが2026年1月7日に公表した日本電力市場説明資料によると、年間取引高は次のように推移しました。単位はTWh(テラワット時)です。
| 年 | 年間取引高(TWh) |
|---|---|
| 2020 | 0.6 |
| 2021 | 6.6 |
| 2022 | 6.7 |
| 2023 | 18.3 |
| 2024 | 72.9 |
| 2025 | 149.0 |
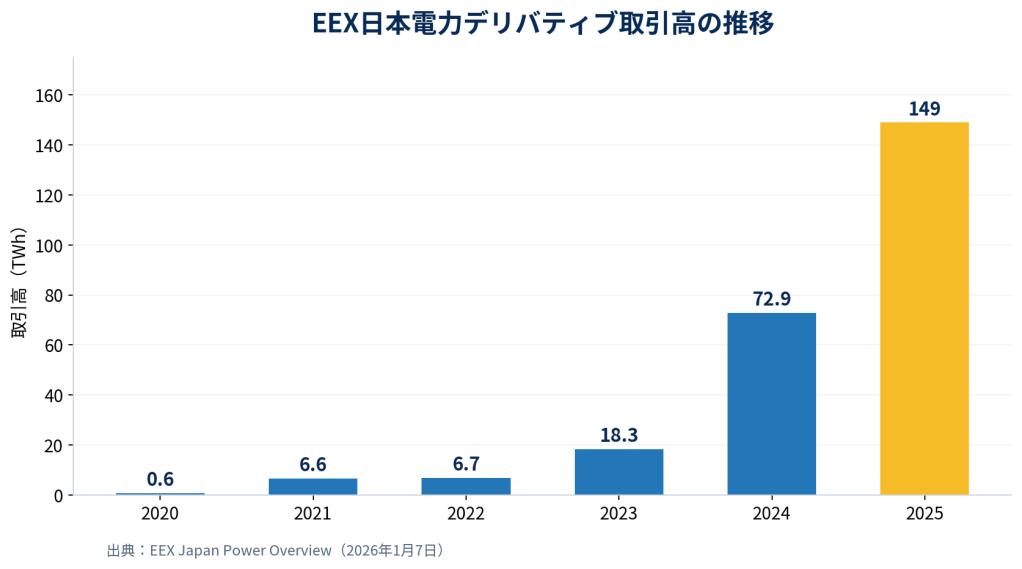
2025年は前年比約2.04倍、2020年の市場開始年と比べると取引高は大幅に増えています。EEX公表の2025年市場シェアは97%、2025年末までに取引実績のある企業は119社(日系59社、外資系60社)でした。EEX「日本電力先物市場概要」(2026年1月7日)。
さらにEEXの2026年9月8日付発表によれば、2026年1~8月の取引高は151TWhとなり、2025年通年の149TWhを上回りました。取引高の増加は市場の成長を示しますが、すべての限月・時間帯で十分な板の厚みがあることを意味するわけではありません。
4. EEX日本電力先物の商品ラインアップ
EEXは東京・関西・中部のエリアを対象に、ベースロード・ピークロード、短期から複数年度先までの先物を提供しています。2025年には東京・関西の月次平均価格オプションも導入されました。商品ごとの取扱エリアや受渡期間は改定されるため、実際の取引前に最新の契約仕様を確認してください。
| 分類 | 意味 | 実務での用途 |
|---|---|---|
| 東京・関西・中部 | 参照するJEPXエリアプライスを指定 | 電源・需要の所在地に合う価格リスクをヘッジ |
| ベースロード | 対象期間の原則全時間帯 | 24時間の安定的な発電・需要 |
| ピークロード | EEXが定める平日昼間等の対象時間帯 | 平日昼間の需要や発電をヘッジ |
| 日・週・週末物 | 短期の対象期間 | 近い将来のポジション調整 |
| 月・四半期・季節物 | 数か月単位の対象期間 | 月次・季節の収支管理 |
| 年度物 | 長期の対象期間 | 年度単位の販売・調達計画 |
| 月次オプション | 一定の権利行使価格を基準とする平均価格オプション | 価格高騰・下落リスクを非線形に管理 |
ベースロード・ピークロードの区分は、商品名だけでなく対象時間数を正確に確認する必要があります。EEXが公表する日本電力先物ピークロード商品の対象日は、原則として日本の祝日等を除く月曜日~金曜日です。時間帯や例外日は最新のピークロードカレンダー・契約仕様で確認します。
5. 先物1枚は何kWh?取引数量の計算
EEXの日本電力先物では、基本的な契約数量は1MW×対象期間の時間数として考えます。例えば31日ある月のベースロード1MWなら、1,000kW×24時間×31日=744,000kWh(744MWh)です。
| 例 | 計算 | 電力量 |
|---|---|---|
| 30日間のベース1MW | 1,000kW×24時間×30日 | 720,000kWh |
| 31日間のベース1MW | 1,000kW×24時間×31日 | 744,000kWh |
| 対象平日20日・1日12時間のピーク1MW(仮定) | 1,000kW×12時間×20日 | 240,000kWh |
ここで重要なのは、契約数量がMWで表示されても、実際の価格変動損益は対象期間の電力量(kWh)を掛けて決まるという点です。商品ごとに最小単位や対象時間が異なる可能性があるため、必ず契約仕様に従ってください。
6. EEXの取引はどう成立する?ブローカー登録とオーダーブック
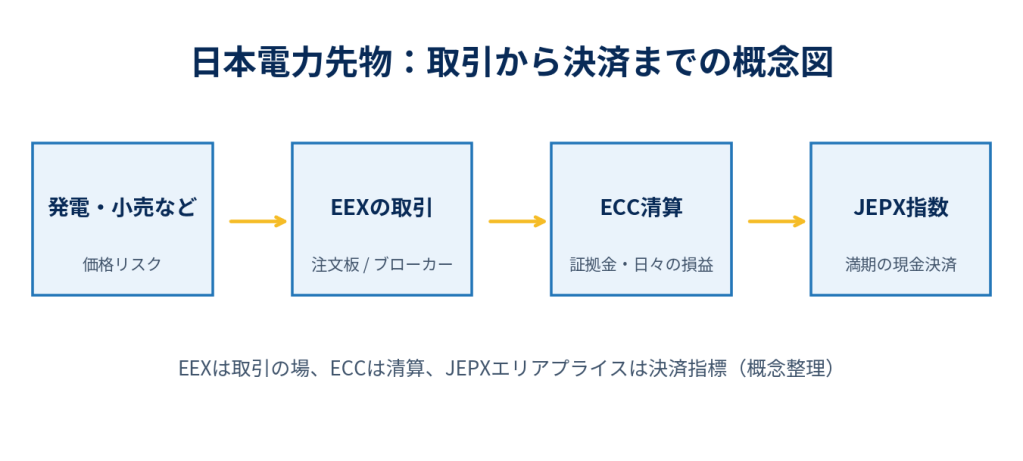
EEX日本電力先物では、ブローカーを通じて成立した取引を取引所に登録する方法と、取引所のオーダーブック(注文板)で売買注文を照合する方法があります。EEXは2025年4月22日に日本電力先物のオーダーブック取引を開始し、2026年9月7日から日本時間9:00~18:00へ取引時間を拡大しました。
| 取引経路 | 特徴 | 留意点 |
|---|---|---|
| オーダーブック | 参加者が取引所の板に注文し、条件が合致すれば約定 | 表示数量・スプレッド・時間帯で流動性が異なる |
| ブローカー経由の取引登録 | ブローカー等を介して合意した取引をEEXへ登録 | 取引条件の照合・登録・清算受入れが必要 |
EEXは、いずれの経路で成立した取引もECC(European Commodity Clearing)を通じて清算処理し、取引データを公表すると説明しています。EEXプレスリリース(2026年9月8日)。
7. ECCによる清算・証拠金の仕組み
取引所取引の清算では、売り手と買い手が相互に信用リスクを直接負い続けるのではなく、清算機関と清算会員を通じて決済・リスク管理が行われます。EEXの日本電力先物の清算機関はECCです。
| 用語 | 意味 | 実務上の確認事項 |
|---|---|---|
| 清算機関(CCP) | 取引の清算を集中処理し、カウンターパーティーリスクを管理 | 清算会員の利用条件 |
| 清算会員 | 清算機関と直接清算関係を持つ会員 | 顧客口座、担保・資金管理 |
| 当初証拠金 | 将来の不利な価格変動などに備える担保 | ポジションとリスクに応じて変動 |
| 変動証拠金 | 時価変動に伴う損益の精算・担保調整 | 日々の資金繰り、価格急変時の流動性 |
| 建玉(Open Interest) | 未決済で残る契約数量 | 取引高とは別の市場指標 |
ヘッジの経済的な効果と、日々の資金繰りは別問題です。将来の現物収入が増える方向でも、先物売り建玉の時価損失により証拠金関連の資金需要が先に発生することがあります。実際の証拠金額や精算方式はECCと清算会員の規則に従います。
8. EEX電力先物でヘッジすると損益はどうなる?
電力を販売する発電事業者が、将来の価格下落を警戒して東京エリアの月間ベースロード先物を11円/kWhで1MW売り建てるケースを考えます。対象月は30日、契約電力量は720,000kWhと仮定します。
先物売りの満期時損益(単純化)=(売建価格-最終決済価格)×契約電力量。最終決済価格は商品仕様で定めるJEPX参照価格に基づきます。
| 最終決済価格 | 先物売りの損益 | 同量の現物販売収入(仮定) | 合計 |
|---|---|---|---|
| 8円/kWh | +216万円 | 576万円 | 792万円 |
| 11円/kWh | 0円 | 792万円 | 792万円 |
| 14円/kWh | -216万円 | 1,008万円 | 792万円 |
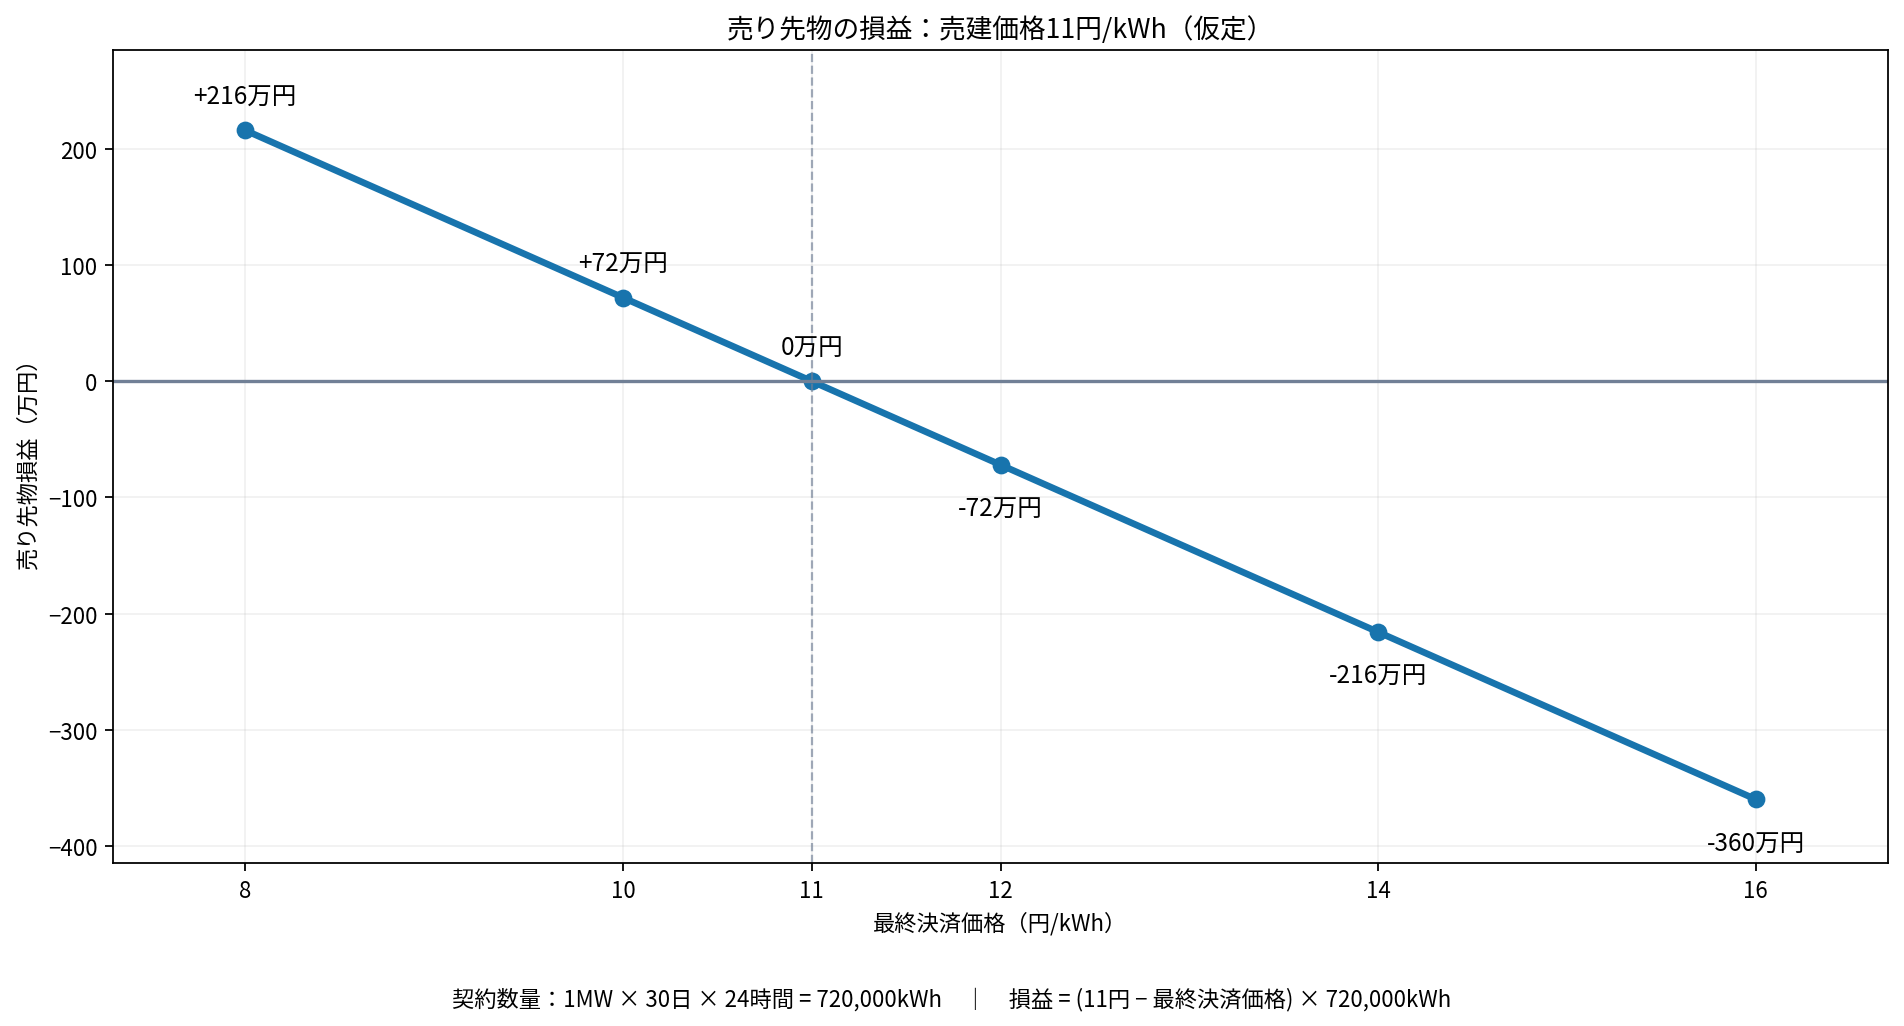
この例では現物販売量・時間帯・エリア・参照価格が先物と完全に一致するため、合計収入が792万円に固定されています。実際には発電停止、稼働率、出力パターン、エリア差、JEPX価格と実際の販売単価の差などによりヘッジのズレ(ベーシスリスク)が残ります。
先物の基本的な考え方は「電力先物とは?スポット市場との違いと価格変動リスクを抑える仕組み」で、火力発電の燃料費と電力販売収入の関係は「スパークスプレッドとは?」で解説しています。
9. 電力先物と現物の価格差(ベーシスリスク)
例えば関西エリアの発電電力量を東京エリア先物でヘッジすると、東京と関西のJEPXエリアプライスが異なる局面では、現物と先物の損益が一致しません。これをエリア間ベーシスリスクと呼びます。
また、ベースロード先物は対象期間の平均価格に対応しますが、実際の発電量や需要量は時間帯によって変わります。昼間の需要が多い事業者がベースロード先物だけでヘッジすると、時間帯別の数量差・価格差が残ります。
エリア間値差のリスクを扱う別の仕組みとして、「間接送電権とは?」も参考になります。
10. EEXの取引高・価格・建玉データの調べ方
- EEX日本電力市場ページ:公式日本語ページで商品仕様、ピークロードカレンダー、ブローカー・清算会員情報を確認。
- Market Data Hub:EEX Market Dataから価格・出来高・建玉などを調査。
- 最終決済価格:公式ページの最終決済価格案内をたどり、商品・エリア・対象期間を確認。
- 取引高の年次比較:2026年1月の日本電力先物市場概要と2025年のEEX Group年間取引高を参照。
市場データを読む際は、取引高(Volume)と建玉(Open Interest)を区別しましょう。取引高は一定期間に売買された契約数量、建玉はまだ決済・解消されていない契約数量です。またEEXの公表する取引高には、オーダーブックでの約定と登録された取引の両方が含まれます。
11. 日本の電力先物市場の課題と今後
日本の電力先物市場は、2020年の立ち上げから2025年149.0TWhへ成長し、2026年には短期商品の拡充やオーダーブックの営業時間延長が進みました。EEXは2026年1~8月の取引高151TWh、前年同期比57%増を公表しています。
一方、取引高が増えても、長期年度物・特定エリア・特定時間帯の流動性、ビッド・アスクスプレッド、証拠金負担、社内リスク管理体制は個別に検討が必要です。ヘッジ導入では市場全体の取引高だけでなく、必要な限月に実際にどれほどの数量を執行できるかが重要になります。
12. まとめ
EEXは、日本の電力価格リスクを先物・オプションで取引できる主要な市場です。JEPXが現物電力の価格形成を担うのに対し、EEXは将来の価格変動をヘッジする手段を提供します。日本電力先物では、東京・関西・中部のエリア、ベース・ピーク、さまざまな受渡期間から商品を選択できます。
実務で押さえたいのは、①現物市場との違い、②契約電力量の計算、③ブローカー・注文板・ECC清算の流れ、④証拠金と資金繰り、⑤現物と先物のベーシスリスクの5点です。


コメントをどうぞ