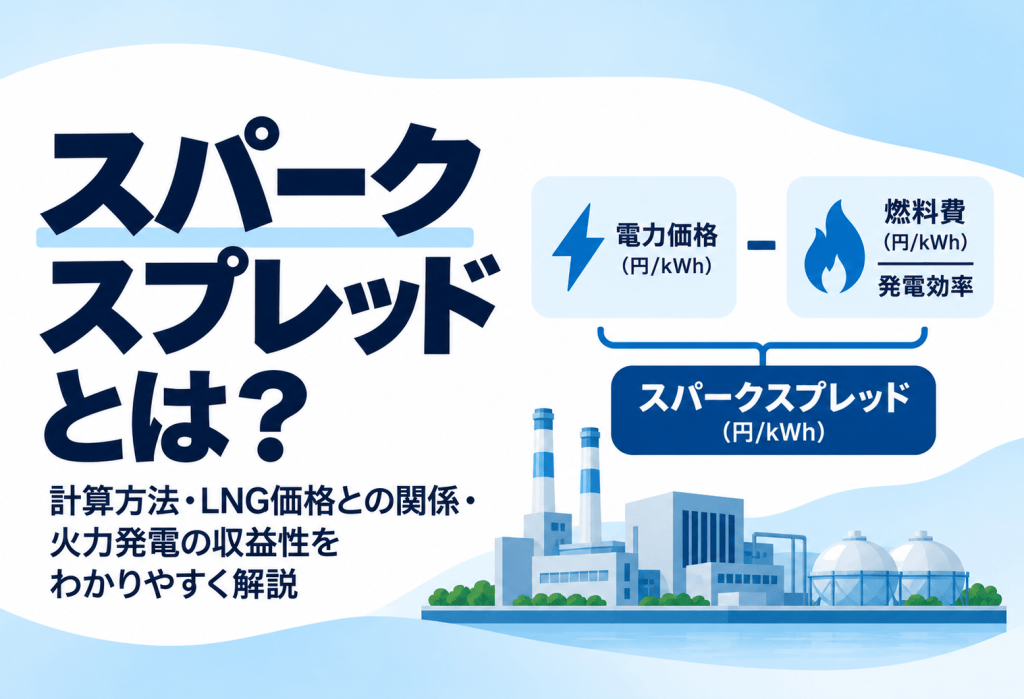
LNG火力発電所は、電気を販売することで収入を得る一方、発電するためにLNG(液化天然ガス)を購入する必要があります。
では、電力価格が上昇すると、LNG火力発電所の利益は必ず増えるのでしょうか。
答えは、必ずしもそうではありません。
電力価格が上昇しても、それ以上にLNG価格が上昇すれば、発電によって得られる利益は減少する可能性があります。
こうした**電力価格と燃料価格の関係から、ガス火力発電の収益性を評価する指標が「スパークスプレッド(Spark Spread)」**です。
この記事では、スパークスプレッドの基本的な意味から計算方法、発電効率による違い、実際の発電事業における活用方法、電力先物を使ったヘッジ戦略まで、具体的な数値例を交えて解説します。
1. スパークスプレッドとは?
スパークスプレッドとは、電力の販売価格から、その電力を発電するために必要な天然ガスの燃料費を差し引いた価格差のことです。
主にLNG火力発電所など、天然ガスを燃料とする発電設備の収益性を評価するために使われます。
例えば、1kWhの電力を15円で販売でき、その電力を発電するために12円のLNG燃料費が必要な場合、スパークスプレッドは次のようになります。
15円 − 12円 = 3円/kWh
この3円/kWhがスパークスプレッドです。
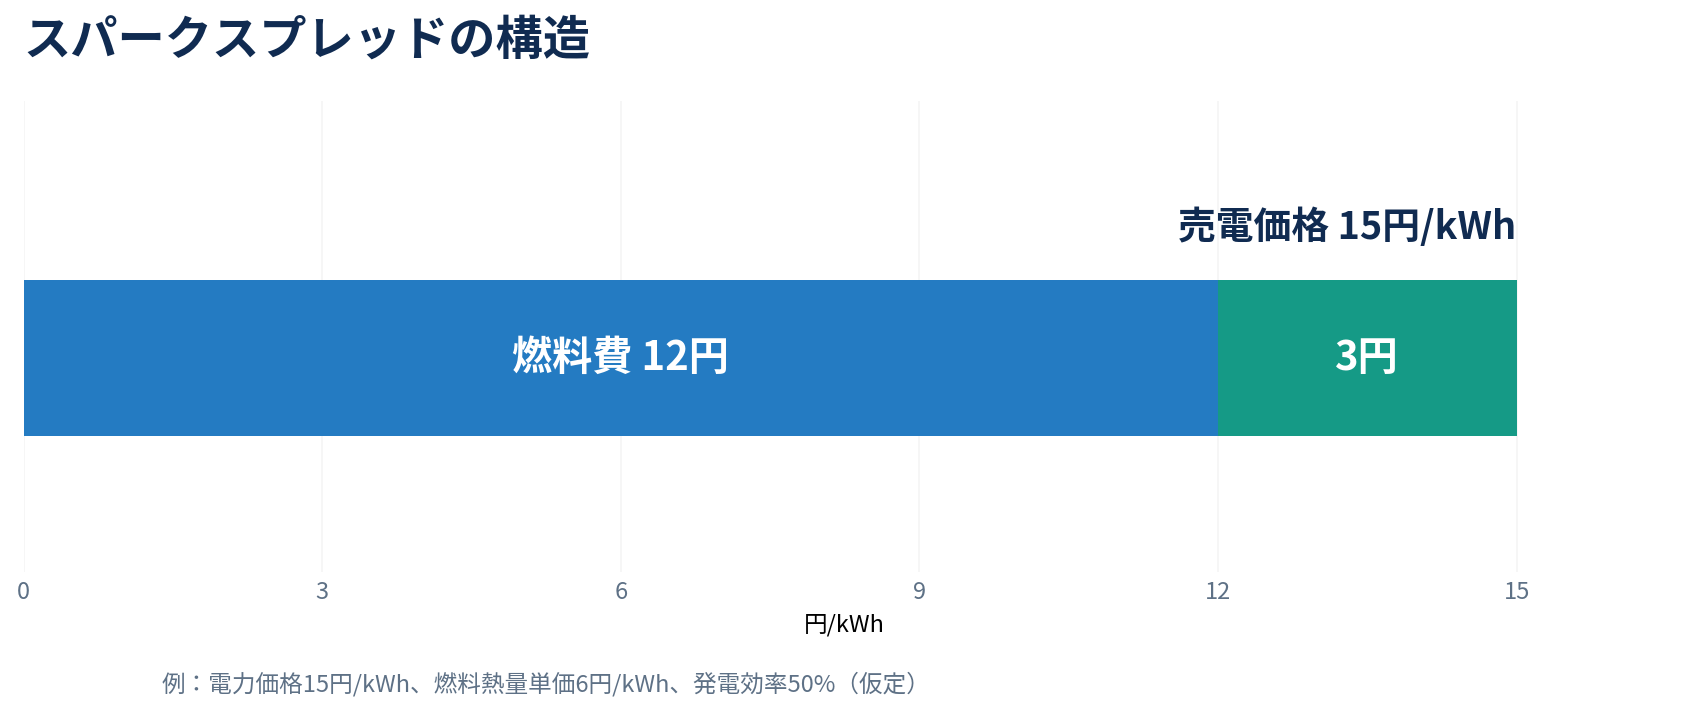
ただし、これは発電所の最終的な利益ではありません。発電所の運転に必要なその他の費用や固定費などは、まだ差し引かれていないためです。
スパークスプレッドがプラス・マイナスになる意味
スパークスプレッドの符号によって、発電の経済性を大まかに判断できます。
| スプレッド | 意味 |
|---|---|
| プラス | 電力販売価格が燃料費を上回る |
| ゼロ | 電力販売価格と燃料費が等しい |
| マイナス | 電力販売価格が燃料費を下回る |
スパークスプレッドがプラスであれば、燃料費を回収したうえで、その他の費用を賄う余地があります。
一方、マイナスであれば、電力販売価格だけでは燃料費を回収できません。
ただし、実際の発電所では、起動停止費用、最低出力、契約上の制約なども考慮するため、スパークスプレッドのプラス・マイナスだけで運転判断が決まるわけではありません。
2. スパークスプレッドの計算方法
スパークスプレッドの基本的な計算式は、次のとおりです。
スパークスプレッド(円/kWh)= 電力価格(円/kWh)− 燃料価格(円/kWh・熱量ベース)÷ 発電効率
ここで重要なのが「発電効率」です。
LNGを燃焼させて得られる熱エネルギーのすべてを電気に変換できるわけではありません。
例えば、発電効率50%の発電所では、電気1kWhをつくるために、燃料から2kWh相当の熱エネルギーを投入する必要があります。
燃料の熱量1kWh当たりの価格が6円であれば、電気1kWhを発電するための燃料費は次のようになります。
6円 ÷ 50% = 12円/kWh
この12円を電力価格から差し引くことで、スパークスプレッドを計算できます。
発電効率とヒートレートの関係
海外の電力・ガス市場では、発電効率の代わりに「ヒートレート(Heat Rate)」が使われることもあります。
ヒートレートとは、電気を一定量発電するために必要な燃料の熱量を示す指標です。
発電効率が高いほど、必要な燃料投入量は少なくなり、ヒートレートも小さくなります。
ヒートレートを使う場合、スパークスプレッドは次のように表せます。
スパークスプレッド = 電力価格 − 天然ガス価格 × ヒートレート
ただし、この式を使う際には、天然ガス価格とヒートレートの単位をそろえる必要があります。
例えば、天然ガス価格がドル/MMBtu、ヒートレートがMMBtu/MWhであれば、燃料費はドル/MWhとなります。
日本の電力市場では、円/kWhに換算して考えると直感的に理解しやすいでしょう。
3. LNG火力発電所を例に計算してみよう
実際に、LNG火力発電所のスパークスプレッドを計算してみます。
ここでは、以下の条件を仮定します。
| 項目 | 条件 |
|---|---|
| 電力販売価格 | 15円/kWh |
| LNG燃料熱量単価 | 6円/kWh |
| 発電効率 | 50% |
| 発電電力量 | 100MWh |
※すべて説明用の仮定値です。実際のJEPX価格やLNG価格を示したものではありません。
① 1kWh当たりの燃料費を計算する
発電効率が50%なので、1kWhの電気をつくるには、2kWh相当の燃料熱量が必要です。
燃料費 = 6円 ÷ 0.50 = 12円/kWh
② スパークスプレッドを計算する
電力販売価格から燃料費を差し引きます。
スパークスプレッド = 15円 − 12円 = 3円/kWh
③ 100MWh発電した場合の収益を計算する
100MWhは100,000kWhです。
したがって、売電収入は次のとおりです。
15円/kWh × 100,000kWh = 150万円
一方、燃料費は、
12円/kWh × 100,000kWh = 120万円
となります。
両者の差額は、
150万円 − 120万円 = 30万円
です。
つまり、この条件では100MWh発電することで、燃料費控除後に30万円のマージンが得られる計算になります。
ただし、この30万円から可変運転費などを差し引く必要があるため、そのまま発電所の営業利益になるわけではありません。
発電効率が違うとどうなる?
同じ電力価格・燃料価格でも、発電効率が異なればスパークスプレッドは変わります。
電力価格15円/kWh、燃料価格6円/kWhという条件で比較してみましょう。
| 発電効率 | 燃料費 | スパークスプレッド |
|---|---|---|
| 40% | 15.0円/kWh | 0.0円/kWh |
| 50% | 12.0円/kWh | 3.0円/kWh |
| 60% | 10.0円/kWh | 5.0円/kWh |
発電効率40%の発電所では、売電収入のすべてが燃料費に充てられます。
一方、発電効率60%の発電所では、5円/kWhのスパークスプレッドを確保できます。
100MWh発電した場合、発電効率40%と60%では、燃料費控除後のマージンに50万円もの差が生じます。
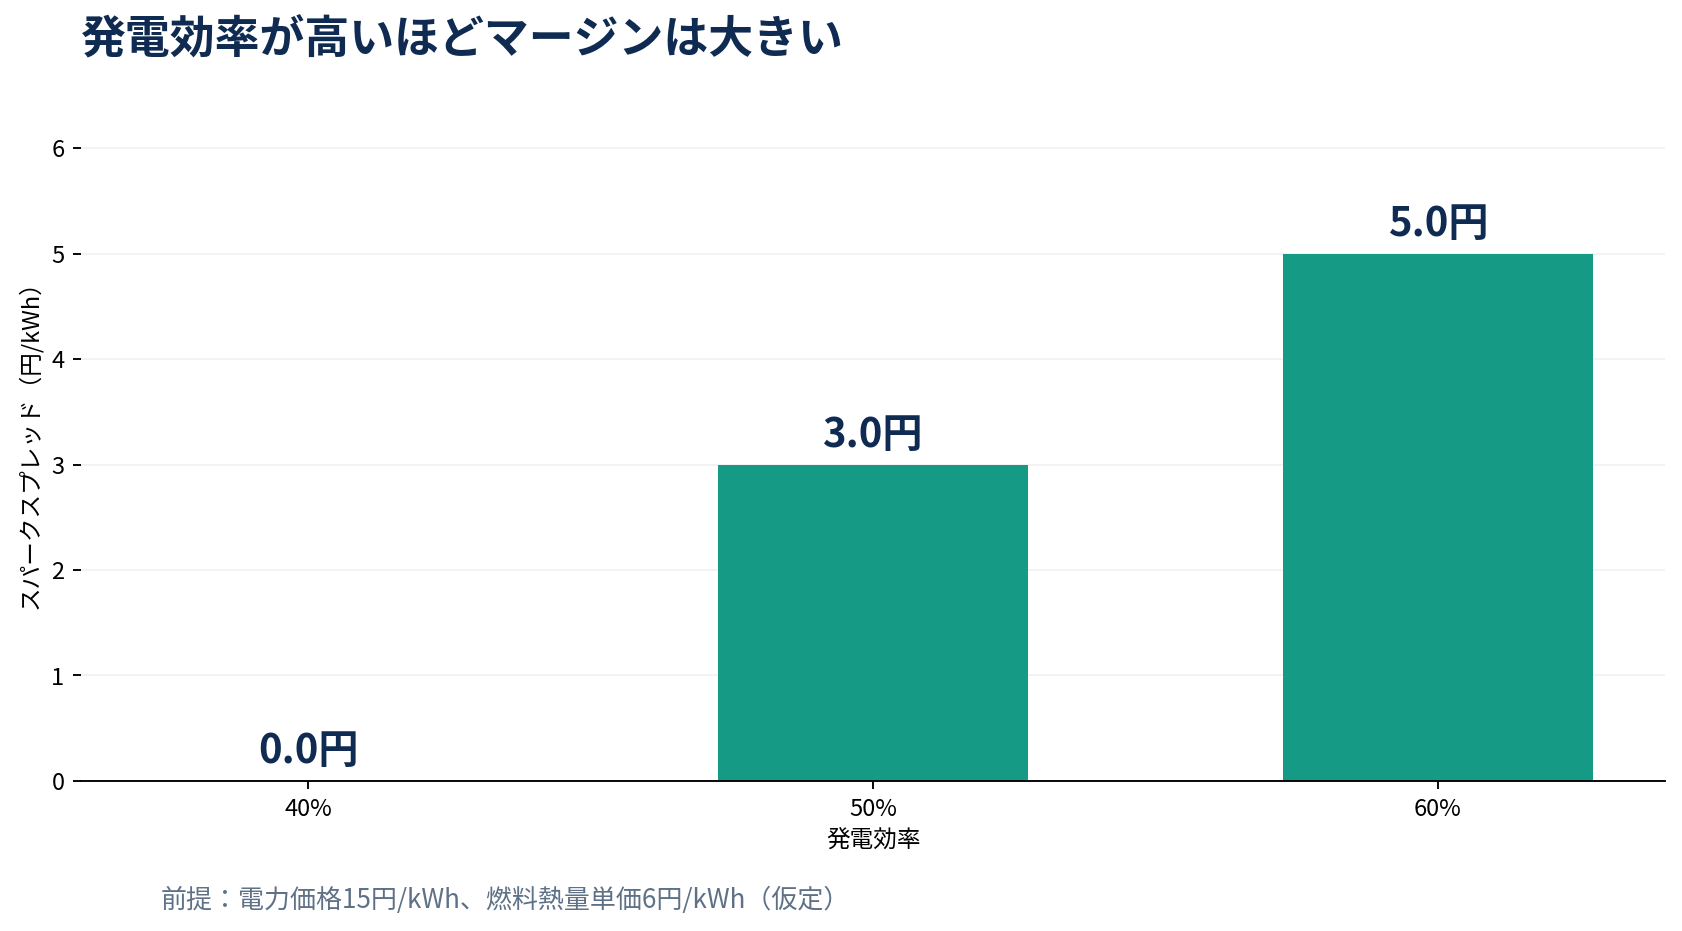
このように、同じ市場価格で電力を販売しても、発電効率によって発電所の収益性は大きく異なります。
4. スパークスプレッドが変動する3つの要因
スパークスプレッドは、主に「電力価格」「燃料価格」「発電効率」の3つの要因によって変化します。
① 電力価格の変動
電力価格が上昇すると、他の条件が一定であればスパークスプレッドは拡大します。
例えば、燃料費が12円/kWhで一定の場合、電力価格によって次のように変化します。
| 電力価格 | スパークスプレッド |
|---|---|
| 10円/kWh | −2円/kWh |
| 15円/kWh | 3円/kWh |
| 20円/kWh | 8円/kWh |
電力需要が増加する時間帯や、供給力が不足する局面では、電力価格が上昇することがあります。
その結果、LNG火力発電所のスパークスプレッドが拡大する可能性があります。
ただし、電力価格が高い時間帯でも、発電所が停止中であったり、燃料や設備に制約があったりすれば、その価格で電力を販売できるとは限りません。
② LNG価格の変動
LNG価格が上昇すると、他の条件が一定であればスパークスプレッドは縮小します。
例えば、電力価格15円/kWh、発電効率50%の場合を考えます。
| 燃料熱量単価 | 発電燃料費 | スパークスプレッド |
|---|---|---|
| 4円/kWh | 8円/kWh | 7円/kWh |
| 6円/kWh | 12円/kWh | 3円/kWh |
| 8円/kWh | 16円/kWh | −1円/kWh |
このように、電力価格が変わらなくても、LNG価格の上昇だけでスパークスプレッドがマイナスになる場合があります。
日本のLNG市場では、JKM(Japan Korea Marker)などの価格指標が参照されます。
ただし、実際の燃料調達価格は、長期契約・スポット契約の構成、価格指標、為替レートなどによって異なります。
そのため、発電所の実際の収益性を評価する際には、適切な燃料価格を用いることが重要です。
③ 発電効率の変化
発電効率は、発電設備の方式や性能によって異なります。
また、同じ発電所でも、出力水準や外気温、設備状態などによって実際の効率が変化することがあります。
例えば、部分負荷運転によって発電効率が低下すれば、1kWhを発電するための燃料費は増加します。
したがって、スパークスプレッドを正確に評価するには、設備の定格効率だけでなく、実際の運転条件も考慮する必要があります。
5. スパークスプレッドと発電所の収益性
スパークスプレッドは発電所の収益性を評価するうえで重要ですが、発電事業の利益そのものを示すわけではありません。
発電所を運転するには、燃料費以外にもさまざまな費用が発生するためです。
主な費用には、以下のようなものがあります。
- 可変運転費: 発電量に応じて増加する保守費や消耗品費など
- 起動停止費用: 発電所を起動・停止する際に発生する追加費用
- 固定費: 人件費、設備保守費、減価償却費など
- その他の費用: 契約条件や制度に応じて発生する費用
例えば、スパークスプレッドが3円/kWhであっても、可変運転費が1円/kWhであれば、可変運転費控除後のマージンは2円/kWhとなります。
また、起動に大きな費用が必要な発電所では、短時間だけスパークスプレッドがプラスになっても、起動費用を回収できない可能性があります。
発電所の運転判断は時間帯ごとに異なる
日本卸電力取引所(JEPX)のスポット市場では、1日を30分単位の48コマに分けて電力を取引しています。
そのため、スパークスプレッドも時間帯によって大きく変化する可能性があります。
例えば、日中に太陽光発電の供給量が増え、電力価格が低下すると、LNG火力発電所のスパークスプレッドは縮小することがあります。
一方、夕方以降に電力需要が高まり、電力価格が上昇すれば、スパークスプレッドが拡大する場合があります。
発電事業者にとって重要なのは、1日平均のスパークスプレッドだけでなく、どの時間帯に、どれだけの発電量で、どの程度のマージンを得られるかという点です。
なお、発電所の運転計画を考える際には、電力価格だけでなく、起動時間、最低出力、出力変化速度などの技術的な制約も考慮する必要があります。
JEPXの基本的な仕組みについては、関連記事「JEPXとは?電力業界で働く人が知っておきたい仕組みと基礎知識」でも解説しています。
6. クリーンスパークスプレッドとは?
スパークスプレッドに関連する指標として、「クリーンスパークスプレッド(Clean Spark Spread)」があります。
クリーンスパークスプレッドとは、通常のスパークスプレッドから、発電に伴うCO₂排出コストを差し引いた指標です。
基本的な考え方は、次のとおりです。
クリーンスパークスプレッド = スパークスプレッド − CO₂排出コスト
例えば、以下の条件を考えます。
| 項目 | 仮定 |
|---|---|
| スパークスプレッド | 3円/kWh |
| CO₂排出原単位 | 0.4kg-CO₂/kWh |
| CO₂価格 | 5,000円/t-CO₂ |
CO₂排出原単位0.4kg/kWhは、0.0004t/kWhに相当します。
したがって、1kWh当たりのCO₂排出コストは、
5,000円/t × 0.0004t/kWh = 2円/kWh
となります。
この場合、クリーンスパークスプレッドは、
3円 − 2円 = 1円/kWh
です。
通常のスパークスプレッドでは3円/kWhのマージンがあるように見えても、CO₂排出コストを考慮すると1円/kWhに縮小します。
日本で考える場合の注意点
クリーンスパークスプレッドは、欧州などの排出量取引制度と関連して使われることが多い指標です。
日本でも脱炭素政策やカーボンプライシングが進められていますが、実際に発電所が負担する排出コストは、制度の適用範囲や時期、事業者の条件などによって異なります。
したがって、上記の5,000円/t-CO₂という価格は、あくまで計算方法を理解するための仮定であり、日本の全LNG火力発電所に一律に適用される費用を意味するものではありません。
7. スパークスプレッドと電力先物ヘッジ
スパークスプレッドは、発電所の収益性を評価するだけでなく、将来の収益を安定させるためのリスク管理にも活用できます。
LNG火力発電事業者は、主に次の2つの価格変動リスクにさらされています。
- 電力価格が下落し、売電収入が減少するリスク
- LNG価格が上昇し、燃料費が増加するリスク
こうしたリスクに対し、電力先物とLNG先物を組み合わせることで、将来のスパークスプレッドを一定程度固定することが可能です。
電力先物を売り、LNG先物を買う
将来、電力を販売し、LNGを購入する予定の発電事業者を考えます。
この事業者がスパークスプレッドを固定したい場合、基本的には次の取引を行います。
電力先物:売り
将来の電力販売価格の下落リスクをヘッジします。
LNG先物:買い
将来のLNG調達価格の上昇リスクをヘッジします。
この2つを組み合わせることで、電力価格と燃料価格の差から得られるマージンを固定することを目指します。
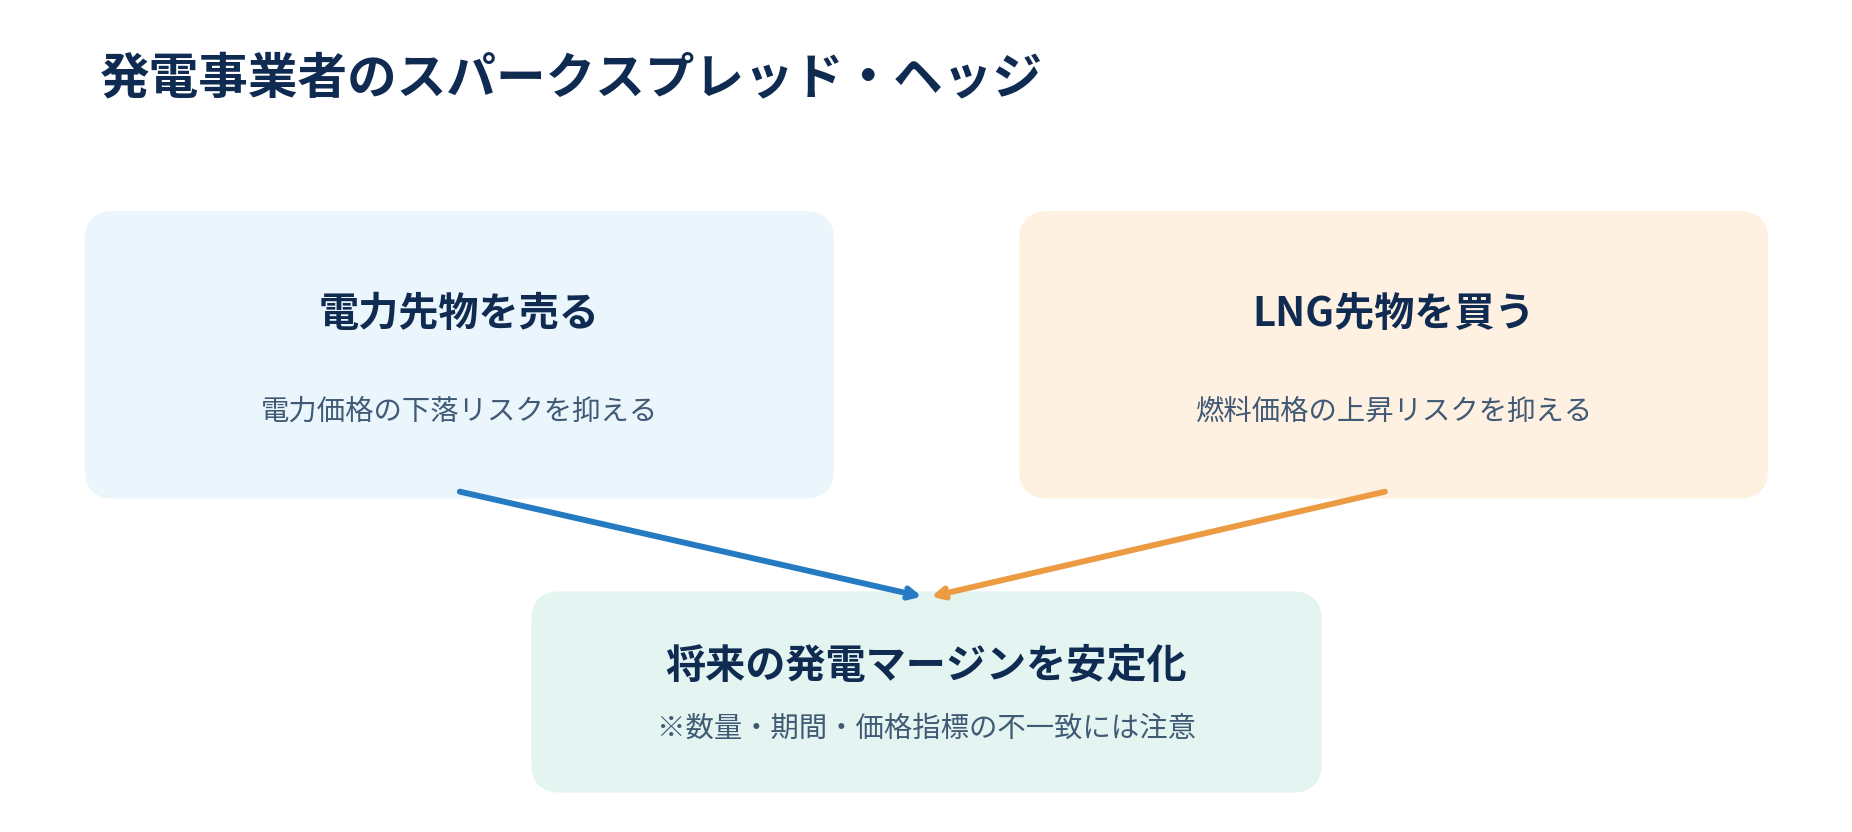
数値例:スパークスプレッドを固定する
発電事業者が、将来の電力価格15円/kWh、発電燃料費12円/kWhに相当する条件でヘッジできたとします。
このとき、固定を目指すスパークスプレッドは3円/kWhです。
その後、実際の市場価格が次のように変化したとします。
| 項目 | ヘッジ時点 | 受渡時点 |
|---|---|---|
| 電力価格 | 15円/kWh | 12円/kWh |
| 発電燃料費 | 12円/kWh | 11円/kWh |
| 市場スパークスプレッド | 3円/kWh | 1円/kWh |
ヘッジを行っていなければ、スパークスプレッドは3円/kWhから1円/kWhへ縮小します。
一方、適切な数量・期間・価格指標で先物ヘッジが成立していれば、次のような損益になります。
- 現物のスパークスプレッド:1円/kWh
- 電力先物の売りによる利益:3円/kWh
- LNG先物の買いによる損失:1円/kWh
これらを合計すると、
燃料費が12円から11円へ下落した場合、LNG先物の買いには1円/kWh相当の損失が発生します。
したがって、現物と先物の損益を合計すると、
現物マージン1円 + 電力先物利益3円 − LNG先物損失1円 = 3円/kWh
となります。
つまり、電力価格とLNG価格が変動しても、理想的な条件では当初の3円/kWhのマージンを確保できます。
これは、電力先物の売りとLNG先物の買いを組み合わせたスパークスプレッドヘッジの基本的な考え方です。
なお、日本取引所グループ(JPX)でも、電力先物とLNG先物を組み合わせたスパークスプレッド取引が紹介されています。
ヘッジしてもリスクが完全になくなるわけではない
実際には、電力先物とLNG先物を取引すれば、すべてのリスクがなくなるわけではありません。
例えば、以下のようなリスクが残ります。
ベーシスリスク
電力先物の参照価格と実際の売電価格、LNG先物の参照価格と実際の燃料調達価格が異なることによるリスクです。
数量リスク
実際の発電量が予定より少なくなったり、発電効率が変化したりすると、必要な燃料数量が当初の想定からずれる可能性があります。
時間帯のリスク
先物商品の対象時間帯と、実際に発電する時間帯が一致しない場合、価格変動を完全には相殺できません。
運転リスク
設備故障や起動停止制約などにより、予定した電力量を発電できない可能性があります。
特にLNG火力発電所は、電力価格と燃料価格の関係によって運転時間や発電量が変化することがあります。
そのため、実務では単純な価格ヘッジだけでなく、発電所の運転計画や発電量の変動を踏まえたリスク管理が必要です。
8. スパークスプレッドを見る際の注意点
スパークスプレッドを実務で活用する際には、いくつかの重要な注意点があります。
① 電力価格と燃料価格の対象期間をそろえる
例えば、翌月の電力先物価格と翌々月のLNG先物価格を単純に比較しても、実際の収益性を適切に評価できるとは限りません。
電力の受渡期間と燃料の使用期間、燃料調達のリードタイムなどを考慮する必要があります。
② LNG価格の単位を正しく換算する
LNG価格は、ドル/MMBtuなどの単位で表示されることがあります。
一方、電力価格は円/kWhで表示されるため、単位をそろえる必要があります。
例えば、次のような換算が必要です。
LNG価格(円/kWh・熱量ベース)= LNG価格(ドル/MMBtu)× 為替レート(円/ドル)÷ 約293.1(kWh/MMBtu)
ここからさらに発電効率で割ることで、発電電力量1kWh当たりの燃料費を求められます。
なお、燃料の発熱量を高位発熱量(HHV)で扱うか、低位発熱量(LHV)で扱うかによっても計算結果が異なるため、発電効率と燃料価格の熱量基準を一致させることが重要です。
③ スパークスプレッドがプラスでも必ず発電するとは限らない
発電所には、最低出力、起動時間、出力変化速度、燃料供給量などの制約があります。
また、起動停止費用を考慮すると、短時間のプラスのスパークスプレッドだけでは運転が経済的に成立しない場合もあります。
そのため、発電所の運転判断では、時間帯別のスパークスプレッドに加え、複数時間にわたる運転収益とコストを総合的に評価する必要があります。
④ 市場価格と実際の契約価格は異なる
JEPXのスポット価格やLNGの市場指標を使って算出したスパークスプレッドは、市場環境を把握するうえで有用です。
しかし、実際の発電事業者は、長期相対契約や燃料調達契約、先物ヘッジなどを組み合わせている場合があります。
したがって、市場価格から計算したスパークスプレッドと、実際の発電事業者の会計上の利益は必ずしも一致しません。
市場環境を評価する指標と、個別発電所の実際の収益を区別して考えることが重要です。
9. まとめ
スパークスプレッドとは、LNG火力発電所などにおける電力販売価格と燃料費の差を示す指標です。
基本的な計算式は、
スパークスプレッド = 電力価格 − 燃料価格 ÷ 発電効率
です。
スパークスプレッドを理解するうえで、特に重要なのは次の4点です。
- 電力価格が上昇すると、他の条件が一定ならスパークスプレッドは拡大する
- LNG価格が上昇すると、他の条件が一定ならスパークスプレッドは縮小する
- 発電効率が高い発電所ほど、同じ条件ではスパークスプレッドが大きくなる
- 電力先物の売りとLNG先物の買いを組み合わせることで、将来のスパークスプレッドをヘッジできる
ただし、スパークスプレッドは発電所の最終的な利益ではありません。
実際の収益性を評価するには、可変運転費、起動停止費用、発電量、設備制約、契約条件なども考慮する必要があります。
電力市場の価格変動を理解するうえでも、発電事業の収益管理やヘッジ戦略を考えるうえでも、スパークスプレッドは重要な指標の一つです。
電力先物やJEPXの仕組みとあわせて理解することで、電力市場をより実務的な視点から捉えられるようになるでしょう。


コメントをどうぞ