LNG(液化天然ガス)の調達は、スポット市場でその都度買い付ける方法だけではありません。日本の電力会社・ガス会社は、供給量や受渡条件を数年から十数年以上にわたり取り決めるLNG長期売買契約を活用しています。
長期契約は安定供給を支える一方、引き取らなくても支払いが発生するTake or Pay、原油やガス価格に連動する価格フォーミュラ、仕向地制限といった重要な条件があります。この記事ではJOGMEC、IEA、公正取引委員会の一次資料をもとに、実務で押さえるべき仕組みを数値例と図解で解説します。
1. LNG長期契約とは?スポット調達との違い
LNG長期契約は、買主と売主がLNGの供給・購入について一定期間にわたり合意する売買契約(SPA:Sale and Purchase Agreement)です。契約期間だけでなく、年間契約数量、受渡しのタイミング、価格算定式、船積・荷揚条件、数量調整、不可抗力、転売に関する条件などを定めます。
IEAのGas 2025によると、2022年以降に締結された契約数量の75%は契約期間10年以上の長期契約で、買主の供給確保と売主の投資回収を支える役割が続いています。これは契約締結数量の比率であり、世界のLNG現物取引量の75%を意味するものではありません。
| 比較項目 | 長期・ターム契約 | スポット契約 |
|---|---|---|
| 期間 | 数年〜十数年以上など | 個別カーゴや短期受渡し |
| 数量 | 年間契約数量(ACQ)や受渡計画を規定 | 個別取引ごとに決定 |
| 価格 | 原油・ガス指標連動などの算定式 | JKMなど市場水準を参照することが多い |
| メリット | 供給量・調達計画の見通し | 需要変動に応じて追加調達しやすい |
| 主なリスク | 需要減少時の引取義務、価格指標とのミスマッチ | スポット高騰、供給逼迫時の調達難 |
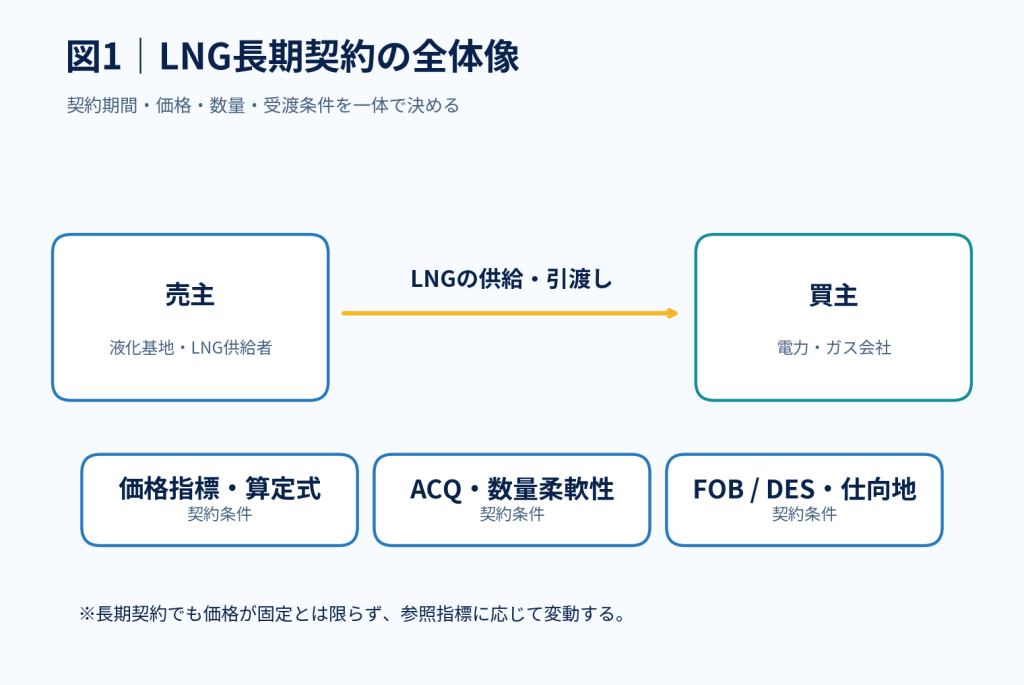
重要なのは、長期契約=固定価格契約ではないという点です。契約期間中でも、価格算定式に組み込まれた原油価格やガス価格が動けば、LNG購入価格も変動します。
2. 契約で決める主な条件
| 主な条項 | 意味・確認ポイント |
|---|---|
| 契約期間 | 供給開始日、終了日、延長・更新条件 |
| ACQ(Annual Contract Quantity) | 年間契約数量。数量の上限・下限や調整権の基準 |
| 価格フォーミュラ | 参照指標、係数、定数、参照期間、為替・精算条件 |
| Take or Pay | 一定数量を引き取らなくても支払義務が生じる条件 |
| Make-up | Take or Payで支払済みの未引取数量を将来引き取る条件 |
| DQT・UQT | 年間数量の下方・上方調整許容範囲(契約による) |
| FOB・DES | 輸送・引渡し責任、費用、リスク移転地点 |
| 仕向地・転売条件 | 荷揚地変更、第三者への転売、利益配分の可否 |
| その他 | 船舶手配、受入基地、品質、不可抗力、価格見直し等 |
契約ごとに条項の定義や適用条件は異なります。実務では価格だけでなく、引取義務と数量柔軟性を合わせて評価することが重要です。
3. LNGの価格フォーミュラ:JCC・Brent・Henry Hub・JKM
長期LNG契約の価格は、原油価格や天然ガス市場の指標に連動させる方式が代表的です。日本向けの従来型契約では、JCC(日本の原油平均輸入CIF価格)などの原油連動方式が重要でした。一方、米国産LNGなどではHenry Hub連動や、複数指標を組み合わせるハイブリッド方式も使われます。
| 価格方式 | 代表的な参照指標 | 価格変動要因・留意点 |
|---|---|---|
| 原油連動 | JCC、Brentなど | 原油市況と契約上の参照期間に影響 |
| 米国ガス連動 | Henry Hub(HH) | 米国ガス価格に加え液化・輸送費等の扱いが重要 |
| 欧州ガス連動 | TTFなど | 欧州ガス市場の需給・価格に影響 |
| アジアLNG連動 | JKM | 北東アジアのスポットLNG市況との連動 |
| ハイブリッド | 原油+ガス指標など | 複数の指標を組み合わせ価格変動を分散 |
JOGMECの2025年度調査では、調査対象の日本企業のターム契約数量について、原油価格連動の割合は2024年度70%、2030年度55%、2035年度35%。Henry Hub等の米国ガス価格連動は2024年度16%、2030年度28%、2035年度45%と報告されています。2030年度・2035年度は調査時点で締結済みの契約に基づく数量構成であり、将来新規に締結される契約を含む市場全体の予測ではありません。
4. 原油連動フォーミュラを数値で計算する
説明用に、LNG価格(USD/MMBtu)=0.12 × 原油価格(USD/bbl)+0.5と仮定します。0.12は原油価格に対する傾き(スロープ)、0.5は定数項です。実際の契約では参照指標、単位、平均期間、ラグ、価格見直しなどが個別に定められます。
| 原油価格(USD/bbl) | 計算 | LNG価格(USD/MMBtu) |
|---|---|---|
| 60 | 0.12×60+0.5 | 7.7 |
| 80 | 0.12×80+0.5 | 10.1 |
| 100 | 0.12×100+0.5 | 12.5 |
この例では、原油価格が10USD/bbl上昇すると、LNG契約価格は1.2USD/MMBtu上昇します。為替150円/USD、発電効率50%(HHV)を仮定すれば、燃料費への影響は1.2×150÷293.071÷0.5=約1.23円/kWhです。実際には発熱量基準や燃料調達・運用費の範囲を合わせて比較する必要があります。
JKMの仕組みは「JKMとは?LNG価格指標の仕組み」、日本のLNG平均輸入価格は「LNGの通関統計とは?」で詳しく解説しています。契約上の価格と通関統計の平均輸入価格は同じものではありません。
5. Take or Payとは?引き取らなくても支払う義務
Take or Pay(TOP)は、買主が契約で定めた最低数量を引き取らなかった場合でも、一定の支払い義務を負う条項です。売主が液化設備・開発事業への巨額投資を回収しやすくする一方、買主は需要減少時の未引取リスクを負います。
JOGMECの2025年度調査では、2024年度のターム契約数量約7,000万トンのうち約6,600万トン(94%)にTOP条項が適用されています。これはTOP条項の適用を受ける契約数量の比率であり、最低引取率が94%という意味ではありません。
数値例:最低支払数量を下回ったら?
年間契約数量(ACQ)100万トン、TOPの最低支払対象を90万トン、実際の引取量を70万トンと仮定します。
| 項目 | 数量・金額 |
|---|---|
| 年間契約数量(ACQ) | 100万トン |
| TOP最低支払対象数量 | 90万トン |
| 実引取数量 | 70万トン |
| 不足する支払対象数量 | 20万トン |
| 仮定の契約単価 | 8万円/トン |
| 未引取数量に対応する支払額の単純例 | 20万トン×8万円/トン=160億円 |
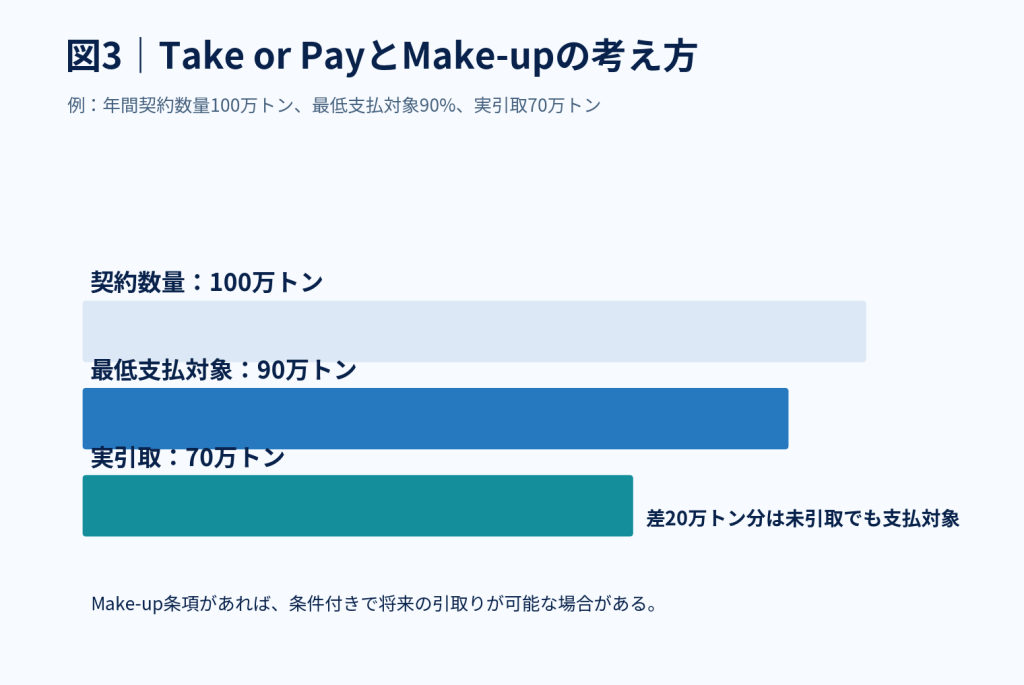
この160億円は不足数量×単価による説明用の概算です。実際の請求額は契約のTOP算定方法、数量許容幅、免責事由、価格の適用方法、支払済数量の扱いなどに左右されます。
6. Make-up条項と数量柔軟性
Make-upは、TOPに基づいて支払ったものの引き取らなかったLNGを、一定の期間・条件の下で将来引き取れるようにする仕組みです。将来の需要回復時に未引取分を回収できる可能性がありますが、無条件の返金や無期限の引取権ではありません。
JOGMEC調査では、TOP条項が適用される契約数量のうちMake-up条項がある割合は2024年度74%、2030年度56%、2035年度44%とされています。
| 条項・仕組み | 買主にとっての意味 | 主な注意点 |
|---|---|---|
| Take or Pay | 一定数量の支払いを約束 | 需要減少時にも支払義務 |
| Make-up | 支払済み未引取分を将来引き取る余地 | 行使期間・条件・優先順位の制約 |
| DQT(下方許容幅) | 年間引取数量を一定範囲で減らす柔軟性 | TOP対象数量との関係は契約次第 |
| UQT(上方許容幅) | 一定範囲で追加引取を認める場合がある | 供給余力や通知期限に制約 |
| カーゴ日程調整 | 受渡時期を変更できる場合がある | 船舶・基地の制約、相手方同意 |
例えば発電需要が低下した年にLNGが余る場合、数量を減らす・引取りを繰り延べる・他社に転売する、といった選択肢の有無が契約価値を左右します。
7. FOBとDES:誰が船を手配し、どこで引き渡す?
LNGの受渡条件ではFOB(Free On Board)とDES(Delivered Ex Ship)が重要です。公正取引委員会のLNG取引実態調査では、FOBは船積港、DESは荷揚港を引渡地点とする取引条件として整理されています。なお、DESはLNG取引で慣用的に使われる契約用語であり、現行の一般的なIncoterms 2020の独立した規則名ではありません。
| 比較項目 | FOB | DES |
|---|---|---|
| 主な引渡地点 | 輸出側の船積港 | 輸入側の荷揚港 |
| 海上輸送の手配 | 一般に買主側 | 一般に売主側 |
| 航海中のリスク・費用 | 契約上、買主側の負担が中心 | 契約上、売主側の負担が中心 |
| 仕向地変更の柔軟性 | 一般に確保しやすい | 売主との調整が重要 |
| 確認すべき点 | 船舶調達、輸送費、転売条件 | 受入港、変更承諾、輸送費の扱い |
JOGMECの2025年度調査では、2024年度の日本企業のターム契約数量に占めるFOBは49%、DESは51%。2030年度の既存契約数量ではFOB53%、DES47%とされています。契約の条件次第で例外があるため、FOBなら必ず自由に転売できる、DESなら必ず転売できないとは言えません。
8. 仕向地条項・転売制限はなぜ重要?
仕向地条項は、LNGカーゴの荷揚地や変更条件を定める条項です。日本の電力需要が想定より少なく、LNG在庫が余った場合、仕向地を変更して他国の需要家に販売できるかどうかは経済価値を大きく左右します。
公正取引委員会は2017年のLNG取引実態調査で、FOB契約の仕向地制限や、DES契約における不合理な変更拒否などについて、競争制限的な場合は独占禁止法上問題となり得ることを示しました。すべての仕向地条項が一律に違法という意味ではありません。
| 仕向地に関する条件 | 実務上の意味 |
|---|---|
| 指定港のみ | 余剰LNGを別の国へ回しにくい |
| 変更可能・売主承諾要 | 転売余地はあるが承諾手続きが必要 |
| 利益配分条項あり | 転売利益の一部を売主と分配する場合がある |
| 仕向地制限なし | 契約上の柔軟性が高いが、船舶・港湾などの制約は残る |
JOGMECの2025年度調査によれば、仕向地制限が課せられる契約数量は2024年度約2,800万トン、全体の40%でした。2030年度の既存契約数量では約2,200万トン、34%とされています。なおJOGMECは、仕向地変更が可能でも利益配分条項がある場合を「仕向地制限有り」に分類しています。
9. 電力会社にとってLNG長期契約の価値とリスク
電力会社は、LNG調達価格だけでなく、発電計画、電力販売価格、火力発電所の稼働率、在庫水準と合わせて契約を評価する必要があります。
| リスク・価値 | 発生する場面 | 実務上の対応例 |
|---|---|---|
| 供給安定性 | スポット市場が逼迫してLNGが不足 | 長期契約による基礎数量確保 |
| 原油・ガス価格リスク | JCC・Brent・HH・JKMの変動 | 調達価格指標の分散、ヘッジ検討 |
| 数量リスク | 需要減少・火力稼働率低下 | DQT・Make-up・転売・在庫調整 |
| ベーシスリスク | LNG価格とJEPX電力価格が異なる動き | 燃料・電力の両面でリスク評価 |
| 為替リスク | ドル建て調達と円建て電力収入 | 為替ヘッジ・収支感応度管理 |
| 物流リスク | 船舶・港湾・受入基地の制約 | FOB/DES、受入枠、輸送手配の最適化 |
簡単な損益例:LNGが安くても余れば損失になり得る
例えば年間100万トンのLNGを調達する計画で、火力発電所の稼働低下によって20万トンが余ったとします。余剰LNGを調達価格10USD/MMBtu、転売価格8USD/MMBtuで売却し、1トン=52MMBtu、為替150円/USDと仮定すると、価格差による損益は(8-10)×52×20万×150=マイナス31.2億円です。
これは輸送・港湾費用、ヘッジ損益、売主との利益配分、契約上の価格調整などを除く単純例です。反対に、転売価格が調達価格を上回る局面では仕向地柔軟性がプラスの価値を持ち得ます。
LNG調達価格が火力発電の採算に与える影響は「スパークスプレッドとは?」、電力価格変動への備えは「メリットオーダーとは?」や「電力先物とは?」と合わせて読むと理解が深まります。
10. LNG長期契約の最新動向:価格指標の多様化と柔軟性
IEAのGas 2025では、世界のLNG契約で原油連動の比率が低下し、ガスハブ連動や複数指標の組み合わせが広がっていると指摘しています。既存契約ベースでは、原油連動は2024年61%から2030年に約50%へ低下する見通しです。
同時に、長期契約そのものが不要になったわけではありません。供給プロジェクトへの投資を支える長期の購入約束と、需要変動に対応する数量・仕向地の柔軟性を、どのような条件で組み合わせるかが重要になっています。
日本でも、JOGMECの調査から原油連動からガス価格連動への分散、仕向地制限の緩和といった構造変化が読み取れます。ただし将来年の数字は、調査時点の締結済み契約を集計したもので、新規契約や契約更改により変わります。
11. まとめ
LNG長期契約は、電力・ガス会社の燃料調達を安定させるための重要な仕組みです。しかし価格が固定されるわけではなく、JCC・Brent・Henry Hub・JKMなどの指標に連動することがあります。またTake or Payによる支払義務、Make-upの条件、FOB・DES、仕向地条項が、余剰LNGの処理や実際の経済価値を大きく左右します。
長期契約を評価する際は、①供給安定性、②価格フォーミュラ、③最低引取義務、④数量柔軟性、⑤転売・仕向地柔軟性を一体で確認することが重要です。


コメントをどうぞ